Komo

Mga screenshot
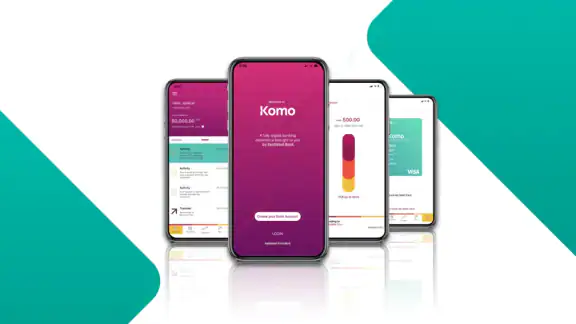
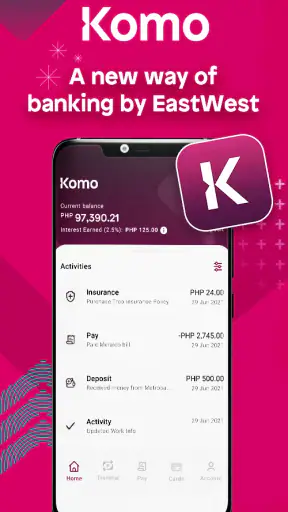
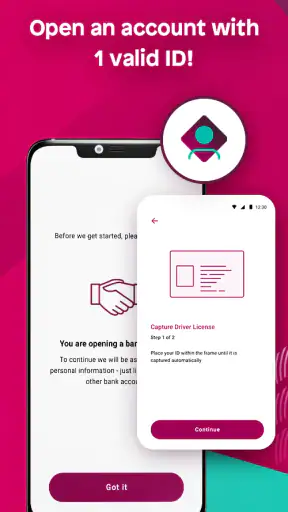
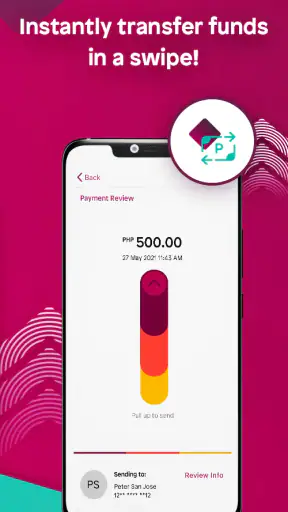
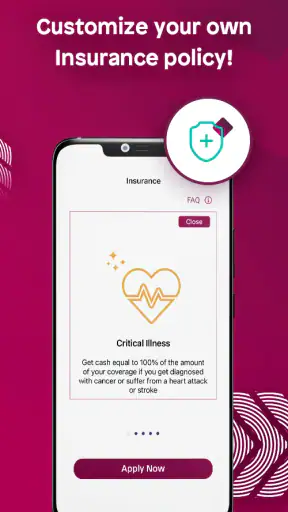
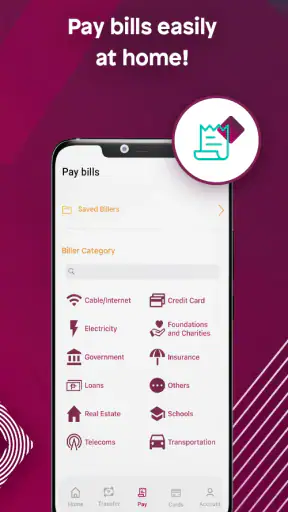
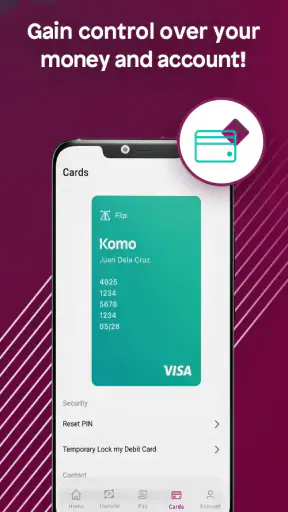
Mga detalye
- Rating
- 2.25K mga review
- Bersyon
- 1.0.64290
- Developer
- EastWest Bank
Pagsusuri ni Norviv
Sa unang tingin, ang Komo ay isang banking app na gustong gawing mas diretso ang paghawak ng pera sa telepono. Dahil ito ay ginawa ng EastWest Bank, natural na ang unang tanong ko ay hindi lang kung maganda ang interface, kundi kung malinaw ba ang mga kontrol, maingat ba ang paggamit ng account, at komportable ba akong magdesisyon bago gumawa ng anumang transaksiyon. Para sa akin, iyon ang tamang paraan ng pagtingin sa isang app para sa pananalapi: hindi sapat na mabilis; kailangan ding madaling maintindihan ng gumagamit kung ano ang pinipindot at bakit.
Libre itong i-download at nasa kategorya ng personal finance, kaya mas bagay ito sa taong gustong magkaroon ng banking tool sa mobile kaysa sa naghahanap ng general-purpose expense tracker. Ang app ay may average na 4.4 mula sa humigit-kumulang labindalawang libong rating, at umabot na sa mahigit isang milyong install. Magandang senyales ang lawak ng paggamit nito, pero hindi ko iyon itinuturing na kapalit ng sariling pag-iingat. Sa pera, mas mahalaga pa rin kung naiintindihan mo ang proseso at kung kaya mong bantayan ang account mo.
Ang tiwala ay nagsisimula sa malinaw na paggamit
Ang developer na nakalista para sa app ay EastWest Bank, kaya hindi ito mukhang hiwalay na budgeting tool na kailangang ikonekta sa kung sinu-sinong financial provider. Para sa akin, mahalaga ang ganitong konteksto dahil iba ang antas ng pagtitiwala na kailangan sa isang app na may kinalaman sa account at pera kumpara sa simpleng calculator o notes app. Hindi ko agad ipinagpapalagay na perpekto ang karanasan dahil lamang bank app ito; tinitingnan ko pa rin kung may malinaw na user choices at kung hindi ako itinutulak sa mabilis na pagkilos nang walang sapat na paliwanag.
Ang pangalan ng app ay Komo, at ang maikling paglalarawan nito sa store ay “Komo.” Sa halip na umasa sa maikling label na iyon, mas kapaki-pakinabang para sa bagong user na isipin ito bilang mobile access point para sa serbisyong pinansyal ng Komo. Ibig sabihin, dapat mo itong lapitan na parang bahagi ng iyong regular na money routine: ginagamit kapag kailangan mong tingnan ang kalagayan ng pera, magplano ng susunod na hakbang, o magpasya kung kailan ligtas gumawa ng transaksiyon.
Sa aking paggamit ng ganitong uri ng app, ang pinakamalaking sukatan ng tiwala ay hindi ang dami ng dekorasyon sa screen. Mas gusto ko ang malinaw na labels, madaling balikan na account information, at mga hakbang na hindi nag-iiwan sa akin na hulaan kung natuloy ba ang ginawa ko. Kapag financial app ang pinag-uusapan, ang simpleng disenyo ay puwedeng maging kalamangan dahil nababawasan ang pagkakataong mapindot ang maling option. Pero kailangan ding maging maingat ang user: basahin ang bawat confirmation at huwag ituring na sapat ang isang mabilis na tap kapag pera ang sangkot.
Mga kontrol na dapat bantayan bago magpatuloy
Ang praktikal na payo ko ay huwag agad mag-set up ng app habang nagmamadali, lalo na kung unang beses mong gagamitin ito. Ihanda ang impormasyong kailangan para sa account verification, gumamit ng device na ikaw lang ang regular na gumagamit, at tiyaking maayos ang iyong screen lock. Hindi ito espesyal na trick ng Komo; ito ang uri ng basic discipline na mas nagiging mahalaga kapag nasa iisang telepono ang banking app, email, messages, at authentication tools.
Kapag may hinihinging access o impormasyon, magandang ugali na basahin muna kung para saan ito bago pumayag. Hindi ko irerekomenda ang awtomatikong pag-tap sa “allow” o “continue” dahil lamang gusto mong matapos ang setup. Ang mas maingat na workflow ay huminto sandali, tingnan ang ipinapaliwanag ng screen, at itanong sa sarili kung tugma ba ang hinihingi sa aksiyong gusto mong gawin. Kung hindi malinaw, mas mabuting maghanap muna ng paliwanag sa opisyal na support channel ng EastWest Bank kaysa manghula.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Ganito rin ang ginagawa ko sa login at account recovery. Hindi ko ipinapadala ang password, one-time code, o anumang sensitibong detalye sa chat, social media, o taong nagsasabing tutulong sa akin. Kahit pamilyar ang pangalan ng app, ang kahinaan ay madalas nanggagaling sa maling link, pekeng mensahe, o pagmamadali ng user. Ang Komo ay dapat gamitin mula sa lehitimong app store at sa sariling device, hindi mula sa file na ipinasa ng ibang tao.
May isa pang mahalagang trade-off: ang isang mobile banking app ay convenient dahil nasa bulsa mo ang access, pero iyon din ang dahilan kung bakit kailangan mong maging mas disiplinado sa device security. Kung ginagamit ng buong pamilya ang iisang telepono, o madalas mong iniiwan ang device na unlocked, hindi ko ito ituturing na magandang setup para sa financial app. Mas mabuting ayusin muna ang privacy ng device bago gawing bahagi ng araw-araw na routine ang Komo.
Kapag nagbabago ang sitwasyon ng pera
Isang realistic na gamit nito ay kapag nasa labas ako at kailangan kong suriin ang account bago magbayad ng malaking gastusin. Sa halip na umasa sa lumang screenshot o tantiyang balanse, mas maingat kong binubuksan ang app, tinitingnan ang kasalukuyang impormasyon, at kinukumpara iyon sa halagang balak kong gamitin. Pagkatapos, isinasara ko ang session at hindi ko iniiwan ang screen na bukas. Maliit na routine ito, pero nakatutulong itong maiwasan ang desisyong nakabatay sa lumang impormasyon.
Kapaki-pakinabang din ang ganitong workflow para sa taong may hiwalay na budget sa bills at pang-araw-araw na gastos. Hindi ko ginagamit ang banking app bilang kapalit ng buong budgeting system; mas gusto kong magkaroon ng hiwalay na simpleng listahan para sa mga nakatakdang bayarin. Ang Komo naman ang ginagamit ko bilang lugar para i-check ang aktuwal na kalagayan ng account bago ko isagawa ang plano. Sa ganitong paraan, hindi ko inaasahang ang app ang magpapasya para sa akin.
Para sa freelancer o maliit na online seller, puwede ring maging bahagi ito ng routine sa pag-check kung pumasok na ang inaasahang pera bago magpadala ng order o magbayad ng supplier. Dito mahalaga ang timing at confirmation. Hindi ko ibinabatay ang desisyon sa notification lamang; kung kritikal ang halaga, binubuksan ko mismo ang account at tinitingnan ang record na ipinapakita sa loob ng app. Ang trade-off ay kailangan ng dagdag na ilang segundo, pero mas gusto ko iyon kaysa umasa sa screenshot o mensaheng madaling mapeke.
Kung may kahina-hinalang galaw, ang unang hakbang ko ay hindi ang paulit-ulit na pag-login o pakikipag-argumento sa nagpadalang mensahe. Tinitingnan ko muna ang account mula sa opisyal na app, pinoprotektahan ang access, at kumokontak sa tamang support route ng bangko. Ang mahalaga rito ay huwag magbigay ng sensitibong impormasyon sa sinumang gumagamit ng takot o urgency para mapasunod ka.
Kung gaano kalaki ang kontrol na hawak ng user
Ang magandang financial app ay hindi dapat gawing misteryo ang mahahalagang desisyon. Bilang user, gusto kong alam ko kung kailan ako nagbabasa lamang ng account information at kung kailan ako gumagawa ng aksiyong maaaring magkaroon ng epekto sa pera. Kaya bago ako mag-confirm, tinitingnan ko ang recipient, halaga, at anumang summary na ipinapakita. Kung hindi ko mabasa nang maayos ang detalye sa maliit na screen, hindi ko ipinagpapatuloy ang transaksiyon hanggang makagamit ako ng mas komportableng device o lugar.
May halaga rin ang kakayahang pumili kung kailan gagamitin ang app. Hindi ko kailangang buksan ito sa bawat notification, lalo na kung hindi ko pa alam kung tunay ang mensaheng natanggap. Mas ligtas na pumunta sa app sa sarili kong paraan kaysa pindutin ang link mula sa random text o email. Ang ganitong user agency—ang ikaw ang nagsisimula ng session at nagkukumpirma ng aksiyon—ay mas maaasahang habit kaysa umasa sa hitsura ng mensahe.
Para sa privacy, pinipili kong limitahan ang impormasyong inilalagay ko sa device at iniiwasang kumuha ng screenshots ng sensitibong screen. Hindi ko rin ipinapakita ang account details habang nasa pampublikong lugar. Ang mga hakbang na ito ay maaaring mukhang sobra sa taong sanay sa mabilisang mobile payments, pero mas gusto kong maging maingat lalo na kapag ang telepono ay pansamantalang hawak ng ibang tao.
Kung may ibang taong kailangang tumulong sa iyo sa account, hindi ko irerekomendang ibigay ang iyong login credentials. Mas mabuting gamitin ang opisyal na proseso ng suporta o tulong ng bangko. Hindi dapat maging normal ang pagpapahiram ng password kahit kapamilya o kaibigan pa ang humihingi. Ang convenience ng ganitong shortcut ay hindi katumbas ng panganib na mawalan ka ng malinaw na kontrol sa account.
Mga limitasyon kumpara sa karaniwang alternatibo
Kung ang pangunahing pangangailangan mo ay mag-track ng gastos sa maraming bank account, cash envelope, at credit card sa iisang dashboard, maaaring mas angkop ang isang dedicated budgeting app. Ang Komo ay mas natural gamitin bilang app para sa sariling banking relationship kaysa bilang buong financial planning workspace. Sa budgeting app, maaaring mas komportable ang categorization at long-term charts; sa banking app, mas mahalaga ang direktang access sa account at maingat na pagkumpirma ng aktuwal na galaw ng pera.
Kung ang gusto mo naman ay mabilis na wallet para sa maliliit na bayad, maaaring mas convenient ang isang general digital wallet na ginagamit na ng iyong mga kaibigan o merchant. Ang kapalit nito ay dapat mong timbangin ang convenience laban sa kung saan mo gustong itago at bantayan ang pera. Para sa akin, mas may saysay ang Komo kung gusto kong manatili sa isang banking environment na konektado sa EastWest Bank, hindi kung naghahanap lang ako ng pinakamabilis na paraan para mag-split ng meryenda.
Hindi ko rin ito irerekomenda sa taong ayaw maglaan ng oras sa account security. Kung nakasanayan mong gumamit ng iisang password sa lahat ng serbisyo, mag-click ng links mula sa text, o ipahawak sa iba ang unlocked phone, hindi app switching ang unang problemang dapat lutasin. Ayusin muna ang mga gawi. Ang financial app ay nagiging kapaki-pakinabang lamang kapag sinasabayan ng maingat na paggamit.
Para sa mas batang user, may content rating itong 3+, pero hindi ibig sabihin nito na ang bata ay dapat magkaroon ng malayang access sa financial account. Ang age rating ay gabay sa content suitability ng app, hindi pahintulot na ipahawak ang account sa isang bata. Kung gagamitin ito sa tahanan, dapat malinaw kung sino ang account holder, sino ang may device access, at sino ang responsable sa bawat confirmation.
Praktikal na paghahanda bago gamitin
Ang current version na nakalista para sa app ay 1.0.64290, at gumagana ito sa Android 7.0 pataas. Bago umasa rito para sa mahalagang transaksiyon, tinitiyak kong updated ang operating system at may sapat na storage ang telepono. Kung luma o mabagal ang device, hindi ko ipinagpapalagay na magiging maayos ang bawat screen o login flow. Mas mabuting subukan muna ang basic access sa ligtas na oras kaysa unang gamitin kapag kailangang-kailangan na ang pera.
Inihahanda ko rin ang recovery details at sinisigurong aktibo ang contact information na konektado sa account. Hindi ko ipinapaskil o sine-save ang sensitibong detalye sa plain text notes. Kung magpalit ako ng telepono o numero, inuuna kong alamin ang tamang proseso ng pag-update bago mawala ang access sa lumang device. Ito ang isang hindi agad naiisip na bahagi ng mobile banking: ang account recovery ay kasinghalaga ng normal na login.
Kapag may maintenance, mabagal na koneksiyon, o hindi naglo-load ang app, hindi ko inuulit nang maraming beses ang isang financial action dahil lamang walang agarang confirmation. Kinukunan ko muna ng mental note ang oras at huling screen, saka sinusuri kung may malinaw na status bago gumawa ulit. Ang pag-iwas sa duplicate action ay mahalaga lalo na kapag hindi tiyak kung na-process na ang unang pagtatangka.
Gusto ko ring panatilihing simple ang notifications. Hindi ko ipinapakita ang sensitibong preview sa lock screen kung may option ang device na itago ang message details. Sa ganitong paraan, makatatanggap pa rin ako ng alert ngunit hindi agad mababasa ng ibang taong makasilip sa telepono ang account-related information. Maliit itong setting, pero isa ito sa mga konkretong paraan para mas mapanatili ang privacy sa araw-araw.
Para kanino sulit ang Komo
Sa tingin ko, pinakamainam ito para sa taong gusto ng mobile-first na paraan ng pag-manage ng banking account at handang gumawa ng sariling security routine. Bagay ito sa user na regular na nagche-check ng account bago magbayad, nagbabantay sa cash flow, o mas gustong magkaroon ng direktang access sa telepono kaysa pumunta sa branch para sa bawat simpleng pangangailangan.
May saysay din ito para sa taong nagsisimula pa lamang maging mas organisado sa pera, basta hindi niya inaasahang awtomatikong malulutas ng app ang budgeting. Ang app ay tool para makita at pamahalaan ang financial activity; kailangan pa rin ng sariling listahan, schedule, at disiplina. Kung malinaw sa iyo ang pagkakaibang iyon, mas malaki ang posibilidad na maging kapaki-pakinabang ang paggamit nito.
Mas mabuting maghanap ng ibang uri ng tool kung ang kailangan mo ay detalyadong investment analysis, malawak na multi-bank aggregation, o isang app na pangunahing nakatuon sa expense visualization. Hindi iyon ang dahilan kung bakit ko pipiliin ang Komo. Pinipili ko ito kapag ang priority ay mobile access sa banking service at maingat na kontrol sa sariling account.
Sa kabuuan, ang libreng presyo at malaking user base ay nagpapadaling subukan ito, ngunit hindi ko iyon gagawing dahilan para maging kampante. Ang rating na 4.4 ay nagbibigay ng kapaki-pakinabang na unang senyales tungkol sa pagtanggap ng users, habang ang developer na EastWest Bank ay nagbibigay ng malinaw na konteksto kung sino ang nasa likod ng serbisyo. Gayunman, ang personal kong desisyon ay nakasalalay pa rin sa kung komportable ako sa mga screen, confirmation, access choices, at security habits na ginagamit ko.
Ang Komo ay isang praktikal na pagpipilian para sa user na gustong gawing mas accessible ang banking sa mobile at handang manatiling responsable sa bawat login at confirmation. Hindi ko ito ituturing na magic solution para sa lahat ng pangangailangan sa pera, at hindi rin sapat ang pag-install para masabing ligtas na ang buong routine. Pero kung gagamitin mo ito mula sa lehitimong source, aalagaan ang device, susuriin ang bawat sensitibong aksiyon, at hindi magpapadala sa kahina-hinalang mensahe, maaari itong maging maayos na bahagi ng iyong personal finance workflow. Ang pinakamahalagang feature dito ay hindi ang bilis ng pag-tap, kundi ang kontrol na pinananatili mo habang ginagamit ito.
Mga madalas itanong
01Ano ang Komo at para kanino ito angkop?
Ang Komo ay isang digital banking app na nagbibigay-daan sa mga user na magbukas at mamahala ng account gamit ang smartphone. Sa app, maaaring tingnan ang balanse, maglipat ng pera, magbayad, at gumamit ng iba pang serbisyong pinansyal depende sa kasalukuyang availability. Angkop ito sa mga nais ng mas mabilis at mas maginhawang paraan ng pagba-bank nang hindi kailangang madalas pumunta sa sangay.
02Ligtas ba gamitin ang Komo para sa online banking at mga transaksiyon?
May mga security feature ang Komo tulad ng login credentials, verification process, at proteksiyong idinisenyo upang makatulong na mapanatiling pribado ang account. Gayunman, mahalagang gumamit ng malakas at natatanging password, huwag ibahagi ang OTP, at iwasang mag-login gamit ang pampublikong Wi-Fi. Bago mag-download, tiyaking opisyal na app ang kukunin mula sa lehitimong app store.
03Ano ang mga dokumento at kinakailangan para makapagbukas ng Komo account?
Karaniwang kailangan ng valid government-issued ID, aktibong mobile number, email address, at personal na impormasyong gagamitin sa account verification. Maaaring humingi ang app ng selfie o karagdagang hakbang upang makumpirma ang iyong pagkakakilanlan. Dapat malinaw at tugma sa iyong impormasyon ang mga isusumiteng detalye, dahil maaaring maantala ang approval kapag malabo o hindi kumpleto ang ipinasa.
04May bayad ba ang paggamit ng Komo at pag-withdraw ng pera?
Ang ilang serbisyo sa Komo ay maaaring libre, ngunit maaaring may kaukulang bayarin para sa partikular na transaksiyon, ATM withdrawal, fund transfer, card replacement, o paggamit ng ibang network. Nagbabago rin ang fees at limits depende sa kasalukuyang patakaran ng provider. Inirerekomenda kong tingnan muna ang fee schedule sa app o opisyal na website bago magsagawa ng mahalagang transaksiyon.
05Ano ang dapat gawin kung hindi ako makapag-login o may problemang transaksiyon sa Komo?
Kung hindi makapag-login, suriin muna ang internet connection, tiyaking tama ang credentials, at gamitin ang opisyal na password-recovery option. Para sa pending, failed, o hindi awtorisadong transaksiyon, i-save ang reference number at agad makipag-ugnayan sa customer support sa loob ng app o opisyal na support channel. Huwag magbigay ng password o OTP sa sinumang nag-aangking kinatawan ng Komo.


